MB dẫn đầu tài trợ vốn ngắn hạn cho SME: Bước đột phá từ tư duy tài trợ dòng tiền
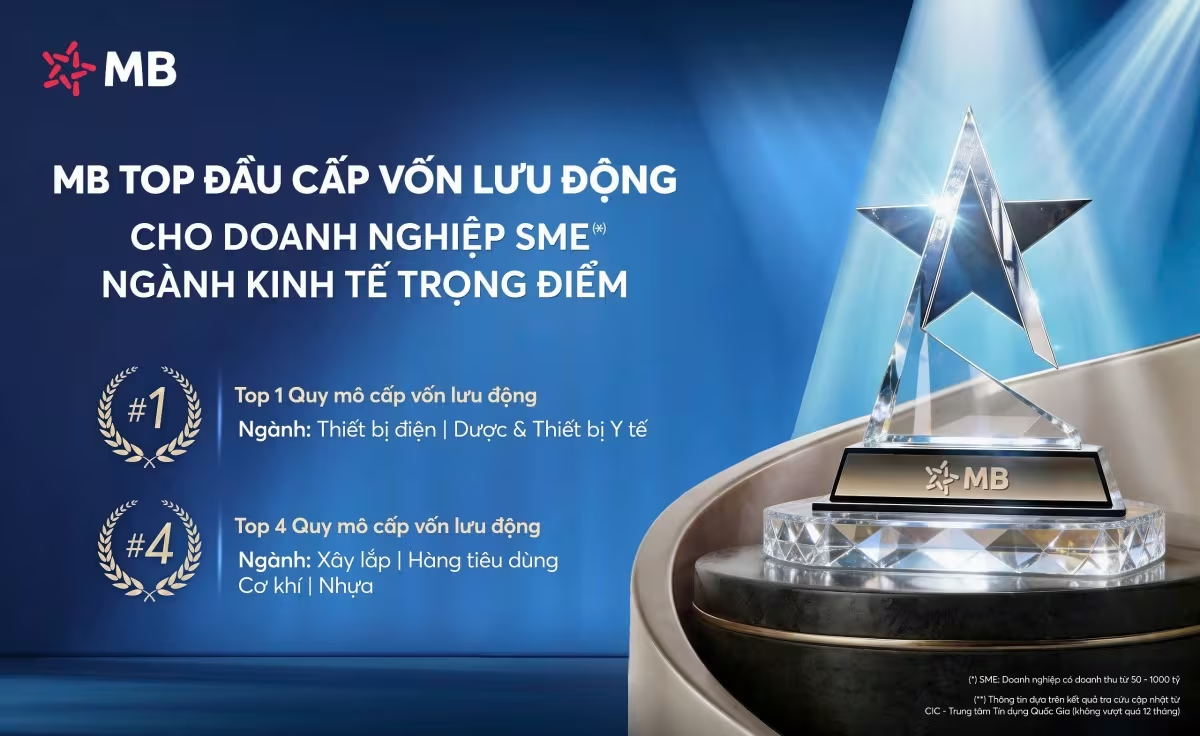
MB khẳng định vị thế top đầu cấp vốn ngắn hạn cho SME nhờ chiến lược tài trợ theo dòng tiền thay vì tài sản. Khám phá giải pháp vốn thông minh cho doanh nghiệp tại đây!
Ngân hàng TMCP Quân đội (MB) hiện khẳng định vị thế dẫn đầu trong việc cấp vốn lưu động ngắn hạn cho doanh nghiệp SME, đặc biệt tại các ngành kinh tế trọng điểm nhờ chiến lược tài trợ linh hoạt.
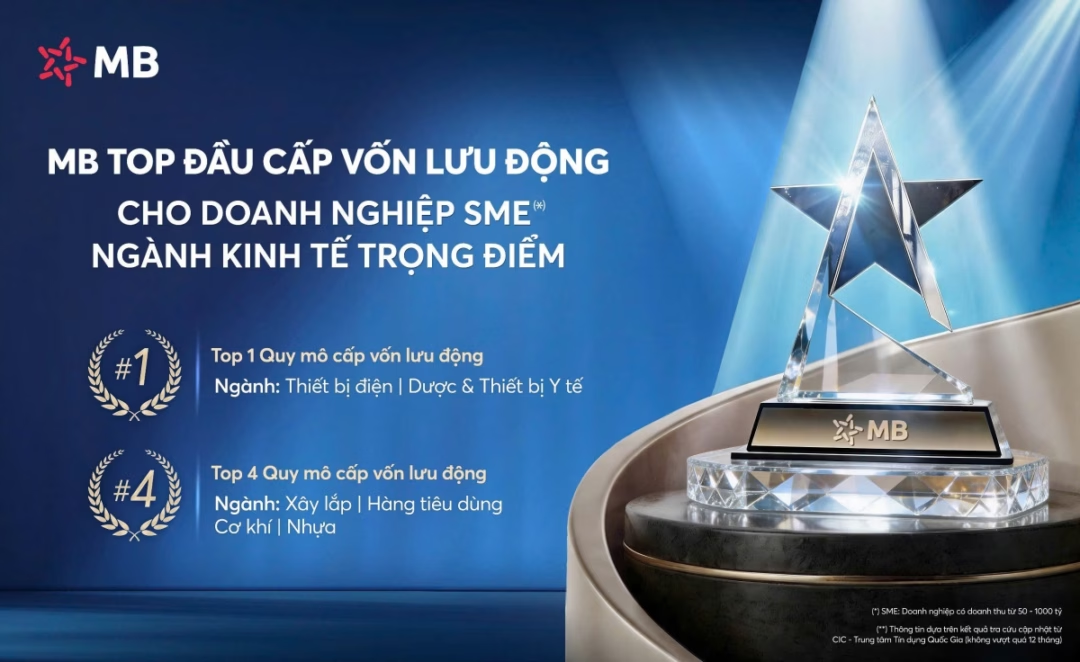
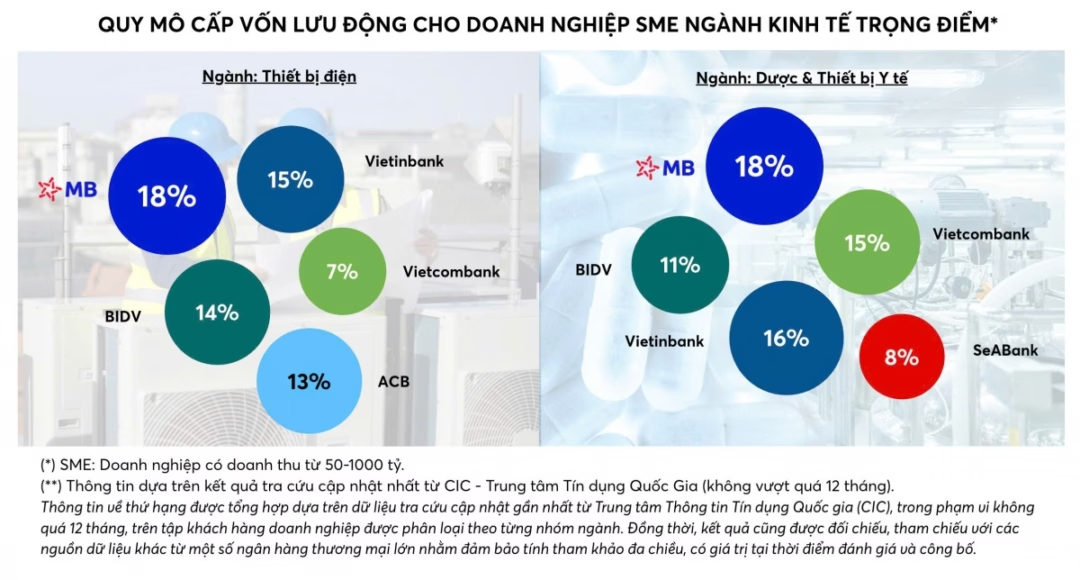
Trong bối cảnh kinh tế biến động, bài toán vốn đối với các doanh nghiệp vừa và nhỏ (SME) không còn đơn thuần là “có vay được hay không”, mà là vay như thế nào để tối ưu hóa vận hành. Việc MB ghi nhận vị thế Top 1 về dư nợ cho vay ngắn hạn trong hai lĩnh vực Dược - Thiết bị y tế và Thiết bị điện, đồng thời nằm trong Top 4 ở các ngành xây lắp, cơ khí, hàng tiêu dùng và nhựa, đã minh chứng cho một chiến lược tiếp cận khách hàng đầy thực tế và chuyên sâu.
Tư duy tài trợ theo dòng tiền: “Chìa khóa” mở cánh cửa vốn cho SME
Điểm khác biệt lớn nhất giúp MB bứt phá chính là sự dịch chuyển từ mô hình cấp tín dụng truyền thống (vốn phụ thuộc nặng nề vào tài sản bảo đảm) sang mô hình tài trợ theo chuỗi giá trị và dòng tiền. Đây là hướng đi đánh đúng vào “nỗi đau” của các SME khi thường thiếu hụt tài sản cố định nhưng lại có hoạt động kinh doanh thực tế sôi động.
Thay vì yêu cầu sổ đỏ hay tài sản thế chấp cứng nhắc, MB thiết kế các gói giải pháp bám sát chu kỳ kinh doanh:
- Đối với ngành Dược & Thiết bị y tế: Cấp hạn mức tín dụng dựa trên đơn hàng và kế hoạch sản xuất; phát hành bảo lãnh thực hiện hợp đồng hoặc bảo lãnh tạm ứng ngay khi có thông báo trúng thầu; bao thanh toán hóa đơn lên tới 100% giá trị.
- Đối với ngành Thiết bị điện: Đồng hành xuyên suốt vòng đời dự án. Ngân hàng không chỉ cấp vốn theo dự án cụ thể mà còn tài trợ tới 100% nhu cầu vốn lưu động dựa trên năng lực hoạt động và kế hoạch bán hàng thực tế.
Giải mã sức hút của MB tại các ngành có “bài toán vốn phức tạp”
Không ngẫu nhiên mà MB chiếm lĩnh vị trí Top 1 ở hai ngành Dược và Thiết bị điện. Theo góc nhìn chuyên gia, đây là những lĩnh vực có cấu trúc tài chính đặc thù và rủi ro thanh khoản cao.
Trong ngành Dược và Thiết bị y tế, doanh nghiệp thường rơi vào tình trạng “đói vốn” tạm thời do đặc thù thanh toán từ các bệnh viện và cơ quan bảo hiểm thường kéo dài từ 90 đến 120 ngày, trong khi áp lực nhập khẩu hàng hóa giá trị cao là rất lớn. Giải pháp bao thanh toán và bảo lãnh của MB đã giúp doanh nghiệp giải tỏa điểm nghẽn này.
Với ngành Thiết bị điện, áp lực lại đến từ chu kỳ dự án dài và biến động giá nguyên liệu. Đặc biệt, khi Quy hoạch điện VIII thúc đẩy năng lượng tái tạo, nhu cầu vốn để đón đầu cơ hội tăng vọt. Việc MB am hiểu sâu sắc chu kỳ này giúp họ thiết kế các gói vay khớp với tiến độ giải ngân thực tế của dự án.
Mở rộng tầm ảnh hưởng tại các ngành kinh tế “xương sống”
Ngoài những lĩnh vực dẫn đầu, MB đang thâm nhập sâu vào các ngành có cộng đồng SME năng động nhưng đầy thách thức:
1. Ngành Xây lắp: Tối ưu hóa dòng tiền đầu tư công
Với mục tiêu phát triển hàng chục nghìn km đường cao tốc và quốc lộ, nhu cầu vốn của ngành xây lắp là khổng lồ. Tuy nhiên, rủi ro giải phóng mặt bằng và biến động giá vật liệu thường bào mòn lợi nhuận. MB hỗ trợ doanh nghiệp thông qua các dịch vụ bảo lãnh và quản lý dòng tiền theo từng giai đoạn thi công, giúp giảm áp lực lãi vay.
2. Ngành Cơ khí: Hỗ trợ chuỗi cung ứng nhập khẩu
Đặc thù ngành cơ khí Việt Nam phụ thuộc 70-80% nguyên liệu và máy móc nhập khẩu từ Nhật Bản, Hàn Quốc, Trung Quốc. MB tập trung vào các giải pháp tài trợ nhập khẩu và vốn đối ứng, giúp doanh nghiệp đảm bảo tiến độ sản xuất và đạt tiêu chuẩn kỹ thuật khắt khe.
3. Ngành Hàng tiêu dùng và Nhựa: Thích ứng với biến động thị trường
Đối với hàng tiêu dùng, MB tập trung vào tính mùa vụ và sự chuyển dịch sang thương mại điện tử. Với ngành nhựa, ngân hàng chú trọng vào các giải pháp vốn bền vững, giúp doanh nghiệp ứng phó với biến động giá hạt nhựa nguyên sinh.
Tầm nhìn chiến lược: Khi ngân hàng trở thành đối tác tăng trưởng
Sự thành công của MB không chỉ nằm ở con số dư nợ mà nằm ở sự thay đổi tư duy: Ngân hàng không chỉ cho vay, mà là cung cấp giải pháp tài chính. Việc sử dụng dữ liệu (data-driven) để đánh giá rủi ro thay vì chỉ nhìn vào tài sản thế chấp là xu hướng tất yếu để hỗ trợ SME phát triển bền vững.
Khi cấu trúc vốn được thiết lập đúng thời điểm và phù hợp với dòng tiền thực tế, doanh nghiệp SME sẽ có đủ nội lực để bứt phá thay vì bị kìm hãm bởi áp lực nợ vay. Điều này tạo ra một hệ sinh thái cộng sinh, nơi ngân hàng tăng trưởng cùng với sự thành công của khách hàng.
Bạn là chủ doanh nghiệp SME đang gặp khó khăn trong việc tiếp cận vốn lưu động do thiếu tài sản đảm bảo? Hãy chia sẻ câu chuyện của bạn hoặc đặt câu hỏi về các giải pháp tài trợ dòng tiền dưới phần bình luận để cùng thảo luận!
(*) Ghi chú: Thứ hạng được tổng hợp dựa trên dữ liệu cập nhật từ Trung tâm Thông tin Tín dụng Quốc gia (CIC) trong vòng 12 tháng, đối chiếu với dữ liệu từ các ngân hàng thương mại lớn để đảm bảo tính khách quan.
Quy trình & thành phần
"Vàng đen" Việt Nam thống trị thị trường Mỹ: Bước nhảy vọt trong quý I
Xuất khẩu hạt tiêu đen Việt Nam bùng nổ quý I, chiếm lĩnh 80,74% thị phần tại Mỹ và tăng trưởng kỷ lục tại Canada. Khám phá chi tiết sức mạnh "vàng đen" tại đây!
Lãi suất vay mua nhà tăng mạnh: Chiến lược chọn gói vay an toàn 2026
Lãi suất vay mua nhà tăng mạnh khiến người mua thận trọng. Cập nhật bảng lãi suất ngân hàng mới nhất và lời khuyên từ chuyên gia để tối ưu dòng tiền ngay!
Khánh Hòa: Chiến lược tối ưu nhân lực trước thách thức già hóa dân số
Khánh Hòa triển khai chính sách lao động thích ứng già hóa dân số, thúc đẩy "kinh tế bạc" và đào tạo lại nhân lực trung niên để phát triển bền vững. Xem ngay!
Thúc đẩy thương mại Việt Nam - Maroc: Mở cánh cửa xuất khẩu sang Bắc Phi
Thúc đẩy thương mại Việt Nam - Maroc thông qua hội thảo kết nối tại Casablanca, mở ra cơ hội xuất khẩu nông sản và thực phẩm chế biến sang Bắc Phi. Xem ngay!