Thuế bất động sản thứ hai: "Bộ lọc" cần thiết để hạ nhiệt giá nhà
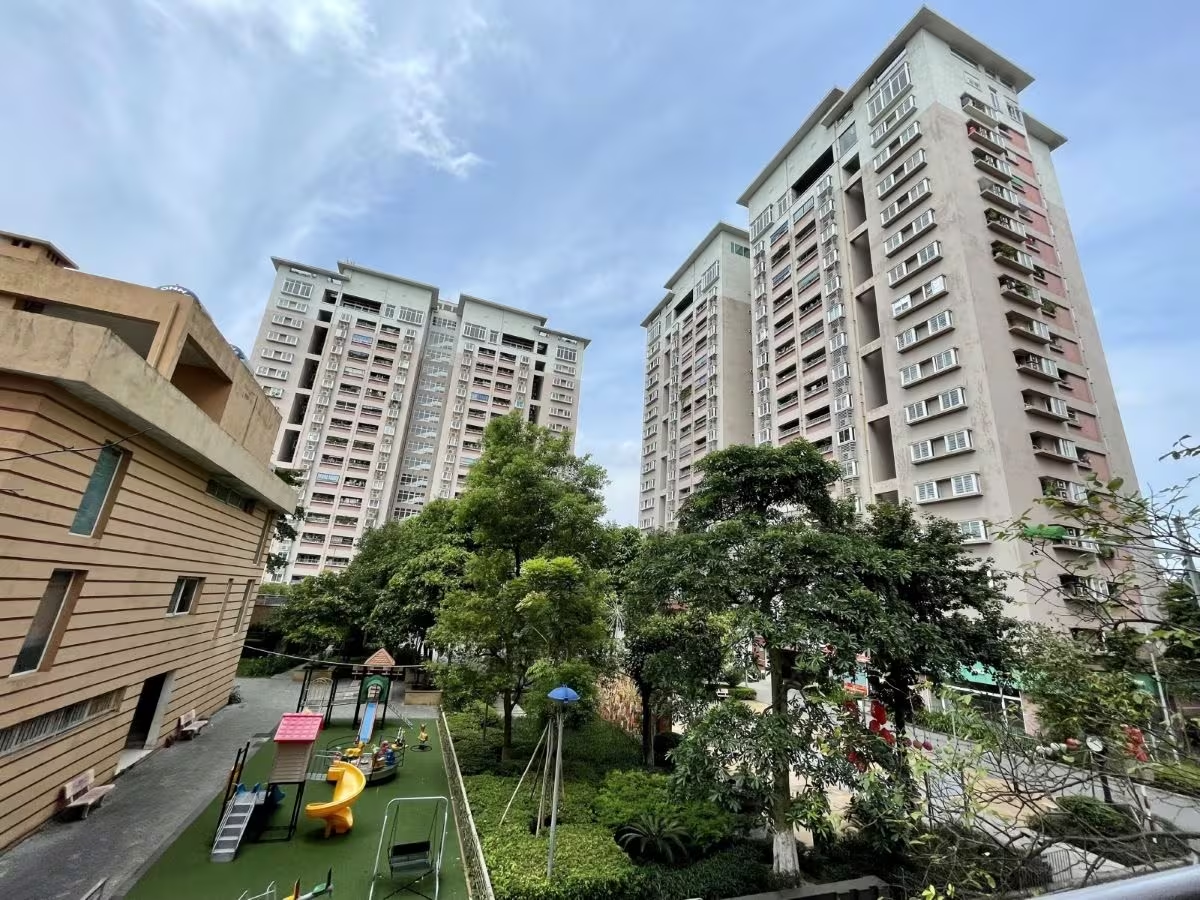
Đề xuất đánh thuế bất động sản thứ hai nhằm kiềm chế đầu cơ và hạ nhiệt giá nhà. Tìm hiểu giải pháp thiết kế thuế hiệu quả, công bằng để ổn định thị trường.
Đánh thuế bất động sản thứ hai được xem là giải pháp then chốt nhằm kiềm chế tình trạng đầu cơ, kéo giảm giá nhà và tạo cơ hội sở hữu nhà ở cho người thu nhập thấp.
Thực trạng “ngáo giá” và áp lực khủng khiếp lên thế hệ trẻ
Tại các đô thị lớn như Hà Nội và TP. Hồ Chí Minh, một nghịch lý đang tồn tại: giá nhà tăng phi mã trong khi thu nhập của người lao động tăng trưởng chậm chạp. Theo phân tích từ ông Lê Hoàng Anh (Ủy viên Ủy ban Tài chính - Ngân sách của Quốc hội), giá nhà hiện nay đã chạm ngưỡng 25-30 lần thu nhập bình quân năm. Để dễ hình dung, trong khi thông lệ quốc tế chỉ dao động từ 4-6 lần, thì một người trẻ Việt Nam hiện nay có thể phải làm việc liên tục 30 năm mới đủ tiền mua một căn nhà.
Nguyên nhân cốt lõi nằm ở chỗ dòng tiền đổ vào bất động sản chủ yếu để đầu cơ, tích trữ thay vì phục vụ nhu cầu ở thực. Khi đất đai trở thành một loại “tài sản trú ẩn” an toàn và sinh lời cao, nó vô hình trung đẩy giá trị nhà ở lên mức không tưởng, khiến niềm tin vào sự công bằng xã hội bị lung lay.
Thuế lũy tiến: Không chỉ là thu ngân sách mà là “bộ lọc” thị trường
PGS.TS. Ngô Trí Long nhận định, việc áp thuế lũy tiến đối với bất động sản thứ hai trở lên không đơn thuần là công cụ tăng thu cho Nhà nước, mà đóng vai trò như một “bộ lọc”. Khi chi phí nắm giữ tài sản tăng lên, những nhà đầu tư đầu cơ ngắn hạn sẽ buộc phải cân nhắc lại chiến lược, từ đó giải phóng nguồn cung bị “găm giữ” ra thị trường.
Chuyển dịch dòng vốn từ đầu cơ sang sản xuất
GS.TS. Đặng Hùng Võ (nguyên Thứ trưởng Bộ Tài nguyên và Môi trường) chỉ ra một điểm yếu chí tử: mức thuế bất động sản hiện nay tại Việt Nam quá thấp, chỉ quanh ngưỡng 0,03%. Con số này gần như không có tác dụng điều tiết, thậm chí còn khuyến khích người dân dồn tiền vào đất thay vì đầu tư vào công nghệ, sản xuất hay dịch vụ.
Mục tiêu của sắc thuế mới không phải là hạn chế quyền sở hữu, mà là đảm bảo mọi mét vuông đất đều được khai thác hiệu quả. Đặc biệt, thuế cần đánh mạnh vào phần giá trị gia tăng của đất đến từ việc đầu tư hạ tầng của Nhà nước, thay vì giá trị do chủ sở hữu tự tạo ra.
Thiết kế chính sách: Làm sao để không “gậy ông đập lưng ông”?
Một chính sách thuế nếu thiết kế sai sẽ dẫn đến tác dụng ngược. Ông Lê Hoàng Châu (Chủ tịch Hiệp hội Bất động sản TP. Hồ Chí Minh) cảnh báo về hiện tượng “chuyển chi phí”: chủ sở hữu có thể đẩy tiền thuế vào giá bán hoặc giá thuê nhà, khiến người thu nhập thấp lại một lần nữa trở thành đối tượng chịu thiệt.
Phân biệt rõ “Đầu cơ” và “Đầu tư kinh doanh”
Để đảm bảo tính công bằng, chính sách cần phân loại đối tượng:
- Đầu cơ: Mua tích trữ, bỏ hoang, chờ tăng giá \(rightarrow\) Áp thuế cao.
- Đầu tư kinh doanh: Sở hữu nhiều nhà nhưng đưa vào khai thác cho thuê, tạo giá trị sử dụng cho xã hội \(rightarrow\) Hưởng mức thuế ưu đãi.
Xác định “ngưỡng giá trị” thay vì “số lượng”
TS. Đinh Trọng Thịnh nhấn mạnh việc thay đổi tư duy từ đánh thuế theo số lượng sang đánh thuế theo giá trị. Sẽ là bất công nếu một người sở hữu hai căn nhà nhỏ ở nông thôn bị đánh thuế cao hơn một người sở hữu một siêu biệt thự giữa trung tâm thành phố. Do đó, việc xây dựng một “ngưỡng giá trị tối thiểu” là bắt buộc để bảo vệ những người có tài sản tích lũy trung bình.
Điều kiện tiên quyết: Số hóa và minh bạch dữ liệu
Bất kỳ sắc thuế nào cũng sẽ thất bại nếu không có công cụ quản lý hiệu quả. Bà Nguyễn Thị Cúc (Chủ tịch Hội Tư vấn Thuế Việt Nam) cho rằng cần có diện miễn trừ cụ thể cho nhà thừa kế hoặc nhà ở vùng sâu vùng xa để đảm bảo tính nhân văn.
Tuy nhiên, mấu chốt nằm ở hệ thống quản lý. Nếu không có cơ sở dữ liệu quốc gia về dân cư và đất đai được số hóa, liên thông toàn quốc, tình trạng “nhờ người thân đứng tên” để lách thuế sẽ tràn lan, gây thất thu ngân sách và làm méo mó thị trường.
Góc nhìn chuyên gia và lời kết
Đánh thuế bất động sản thứ hai là một cuộc phẫu thuật cần thiết nhưng đầy rủi ro cho thị trường. Để thành công, Chính phủ không nên áp dụng cào bằng mà cần một lộ trình thí điểm tại các đô thị đặc biệt, thông báo trước 1-2 năm để thị trường thích ứng.
Bài học rút ra: Thuế không nên là rào cản, mà phải là đòn bẩy để chuyển dịch dòng vốn từ “đất chết” sang “vốn sống” cho nền kinh tế. Liệu chúng ta đã sẵn sàng cho một cuộc cải cách minh bạch về dữ liệu đất đai để sắc thuế này thực sự đi vào đời sống?
Hãy chia sẻ góc nhìn của bạn về đề xuất này ở phần bình luận bên dưới hoặc gửi thắc mắc cho chúng tôi để được tư vấn chi tiết hơn về pháp lý bất động sản.
Câu hỏi thường gặp (FAQ)
Tại sao cần đánh thuế bất động sản thứ hai?Để kiềm chế tình trạng đầu cơ, tích trữ đất đai, từ đó giảm áp lực tăng giá nhà và tạo điều kiện cho người có nhu cầu ở thực tiếp cận nhà ở dễ dàng hơn.
Làm sao để tránh việc đánh thuế bất công cho người thu nhập trung bình?Cần thiết kế thuế dựa trên giá trị tài sản thay vì số lượng, đồng thời xây dựng ngưỡng giá trị tối thiểu và các diện miễn trừ cho nhà thừa kế hoặc nhà ở vùng sâu vùng xa.
Thách thức lớn nhất khi triển khai loại thuế này là gì?Đó là việc thiếu hụt hệ thống cơ sở dữ liệu quốc gia về dân cư và đất đai liên thông, dẫn đến nguy cơ lách luật bằng cách nhờ người khác đứng tên tài sản.
Câu hỏi thường gặp
Tại sao cần đánh thuế bất động sản thứ hai?
Để kiềm chế tình trạng đầu cơ, tích trữ đất đai, từ đó giảm áp lực tăng giá nhà và tạo điều kiện cho người có nhu cầu ở thực tiếp cận nhà ở dễ dàng hơn.
Làm sao để tránh việc đánh thuế bất công cho người thu nhập trung bình?
Cần thiết kế thuế dựa trên giá trị tài sản thay vì số lượng, đồng thời xây dựng ngưỡng giá trị tối thiểu và các diện miễn trừ cho nhà thừa kế hoặc nhà ở vùng sâu vùng xa.
Thách thức lớn nhất khi triển khai loại thuế này là gì?
Đó là việc thiếu hụt hệ thống cơ sở dữ liệu quốc gia về dân cư và đất đai liên thông, dẫn đến nguy cơ lách luật bằng cách nhờ người khác đứng tên tài sản.
Quy trình & thành phần
Nâng Hạng Thị Trường Chứng Khoán Việt Nam: Sức Hút Tỷ Đô Từ Watchlist MSCI
Phân tích chi tiết khả năng Việt Nam vào Watchlist MSCI tháng 6/2026 và quy mô dòng vốn tỷ USD kỳ vọng. Khám phá sự khác biệt giữa MSCI và FTSE Russell tại đây!
Lãi suất vay mua nhà tăng mạnh: Chiến lược chọn gói vay an toàn 2026
Lãi suất vay mua nhà tăng mạnh khiến người mua thận trọng. Cập nhật bảng lãi suất ngân hàng mới nhất và lời khuyên từ chuyên gia để tối ưu dòng tiền ngay!
VN-Index Chạm Mốc Lịch Sử: Bất Động Sản Và Tài Chính 'Gánh Team'
VN-Index chính thức lập đỉnh lịch sử 1.915,37 điểm nhờ nhóm BĐS và Tài chính dẫn dắt. Phân tích chi tiết diễn biến thị trường và dòng tiền khối ngoại tại đây!
AI Banking và Stablecoin: Cuộc cách mạng tái định nghĩa tài chính số
Khám phá sự dịch chuyển từ Mobile Banking sang AI Banking và vai trò của Stablecoin trong việc tái định nghĩa tài chính số. Cập nhật ngay xu hướng nhân sự 2030!