Chứng khoán Việt Nam: Nghịch lý lợi nhuận tăng nhưng giá cổ phiếu "lì"
PYN Elite Fund nhận định thị trường chứng khoán Việt Nam đang vận động phi lý. Khám phá ngay cơ hội từ HPG và lộ trình nâng hạng FTSE Russell tại đây!
Thị trường chứng khoán Việt Nam đang chứng kiến một nghịch lý lớn khi kết quả kinh doanh quý 1 bùng nổ nhưng giá cổ phiếu của nhiều doanh nghiệp cơ bản vẫn chưa phản ánh đúng giá trị.
Trong báo cáo cập nhật mới nhất, PYN Elite Fund - quỹ đầu tư uy tín từ Phần Lan - đã dùng từ “phi lý” để mô tả trạng thái hiện tại của thị trường. Dù các chỉ số vĩ mô và nội tại doanh nghiệp có nhiều điểm sáng, nhưng sự phân hóa trong dòng tiền đang khiến những cổ phiếu có nền tảng tốt bị bỏ quên.
Sự “phi lý” trong vận động của VN-Index và hiệu suất đầu tư
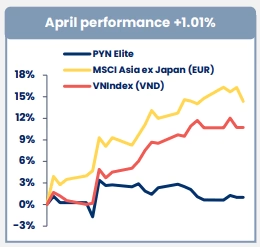
Tháng 4 ghi nhận sự khởi sắc của VN-Index với mức tăng 10.7%. Tuy nhiên, động lực tăng trưởng này không đến từ sự đồng thuận của toàn thị trường mà chủ yếu tập trung vào nhóm cổ phiếu “họ Vin” như VIC, VHM, VRE và VPL. Điều này tạo ra một bức tranh tương phản rõ rệt với hiệu suất đầu tư của PYN Elite khi chỉ tăng nhẹ 1% trong cùng kỳ.
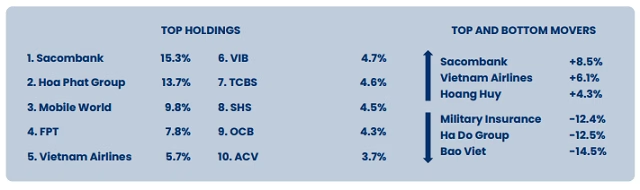
Đi sâu vào số liệu, PYN Elite chỉ ra rằng tổng lợi nhuận ròng toàn thị trường trong quý 1 tăng trưởng ấn tượng ở mức 36%. Đặc biệt, nhóm cổ phiếu cốt lõi trong danh mục của quỹ thậm chí còn tăng trưởng mạnh hơn, đạt 41%, dẫn dắt bởi những tên tuổi lớn như HPG, MWG và KDH. Việc lợi nhuận tăng vọt nhưng giá cổ phiếu không chuyển động tương xứng cho thấy thị trường đang thiếu một cú hích định giá đúng mức cho các doanh nghiệp làm ăn hiệu quả.
Những “cú hích” vĩ mô và lộ trình nâng hạng thị trường
Một trong những sự kiện quan trọng nhất mà PYN Elite nhấn mạnh là việc FTSE Russell chính thức xác nhận nâng hạng Việt Nam từ thị trường cận biên lên thị trường mới nổi hạng 2. Lộ trình này dự kiến triển khai qua 4 giai đoạn, bắt đầu từ tháng 9⁄2026 và hoàn tất vào tháng 9⁄2027. Đây sẽ là thỏi nam châm thu hút dòng vốn ngoại khổng lồ trong trung và dài hạn.
Xét về kinh tế vĩ mô, Việt Nam tiếp tục thể hiện sức chống chịu bền bỉ:
- Sản xuất công nghiệp: Tăng 9.9% so với cùng kỳ.
- Tiêu dùng: Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tăng 12.1%.
- Du lịch: Phục hồi mạnh mẽ với hơn 2 triệu lượt khách quốc tế (tăng 22.8%), đặc biệt khách châu Âu tăng đột phá 46.1% nhờ mở rộng đường bay.
Mặc dù CPI tăng 5.5% do áp lực giá năng lượng, nhưng PYN Elite đánh giá rủi ro này trong tầm kiểm soát nhờ dự trữ xăng dầu được đảm bảo đến giữa tháng 7.
Đầu tư công 2026: “Mỏ vàng” cho các doanh nghiệp đầu ngành
Điểm nhấn chiến lược mà nhà đầu tư cần quan tâm là kế hoạch đầu tư công năm 2026 với quy mô khoảng 33 tỷ EUR (hơn 1 triệu tỷ đồng). Đây là mức phân bổ vốn lớn nhất trong lịch sử, hứa hẹn tạo ra dư địa tăng trưởng khổng lồ cho các doanh nghiệp hạ tầng và vật liệu xây dựng.
Tiêu điểm HPG: Không chỉ dừng lại ở thép truyền thống
Trong làn sóng đầu tư công, Tập đoàn Hòa Phát (HPG) được PYN Elite đánh giá là doanh nghiệp hưởng lợi lớn nhất. Với vị thế nhà sản xuất thép lớn nhất Đông Nam Á, HPG đặt mục tiêu tăng trưởng doanh thu 35% và lợi nhuận 42% trong năm nay. Quỹ kỳ vọng HPG sẽ vượt mục tiêu nhờ đà tăng trưởng mạnh từ quý 1.
Chiến lược của HPG hiện nay không chỉ gói gọn trong thép xây dựng mà còn mở rộng sang:
- Thép chuyên dụng: Phục vụ dự án đường sắt cao tốc Bắc - Nam với nhà máy dự kiến vận hành từ năm 2027.
- Bất động sản: Tận dụng quỹ đất đắc địa, đặc biệt là kỳ vọng từ quy hoạch Đại lộ Sông Hồng tại Hà Nội sẽ là chất xúc tác tăng giá trị tài sản mạnh mẽ.
Lời kết từ chuyên gia: Khi thị trường vận động “phi lý”, đây thường là thời điểm vàng để các nhà đầu tư giá trị săn tìm những cổ phiếu cơ bản tốt đang bị định giá thấp. Sự kết hợp giữa lộ trình nâng hạng FTSE và cú hích đầu tư công 2026 sẽ sớm đưa giá cổ phiếu trở về đúng giá trị thực của doanh nghiệp.
Theo bạn, liệu nhóm cổ phiếu sản xuất như HPG có sớm thoát khỏi trạng thái “lì” để dẫn dắt thị trường trong thời gian tới? Hãy chia sẻ góc nhìn của bạn ở phần bình luận!
Quy trình & thành phần
Nâng Hạng Thị Trường Chứng Khoán Việt Nam: Sức Hút Tỷ Đô Từ Watchlist MSCI
Phân tích chi tiết khả năng Việt Nam vào Watchlist MSCI tháng 6/2026 và quy mô dòng vốn tỷ USD kỳ vọng. Khám phá sự khác biệt giữa MSCI và FTSE Russell tại đây!
Lãi suất vay mua nhà tăng mạnh: Chiến lược chọn gói vay an toàn 2026
Lãi suất vay mua nhà tăng mạnh khiến người mua thận trọng. Cập nhật bảng lãi suất ngân hàng mới nhất và lời khuyên từ chuyên gia để tối ưu dòng tiền ngay!
VN-Index Chạm Mốc Lịch Sử: Bất Động Sản Và Tài Chính 'Gánh Team'
VN-Index chính thức lập đỉnh lịch sử 1.915,37 điểm nhờ nhóm BĐS và Tài chính dẫn dắt. Phân tích chi tiết diễn biến thị trường và dòng tiền khối ngoại tại đây!
AI Banking và Stablecoin: Cuộc cách mạng tái định nghĩa tài chính số
Khám phá sự dịch chuyển từ Mobile Banking sang AI Banking và vai trò của Stablecoin trong việc tái định nghĩa tài chính số. Cập nhật ngay xu hướng nhân sự 2030!