ABBank Tối Ưu 40.000 Tỷ Vốn Dư: Chiến Lược "Xoay Trục" Nâng Cao Lợi Nhuận
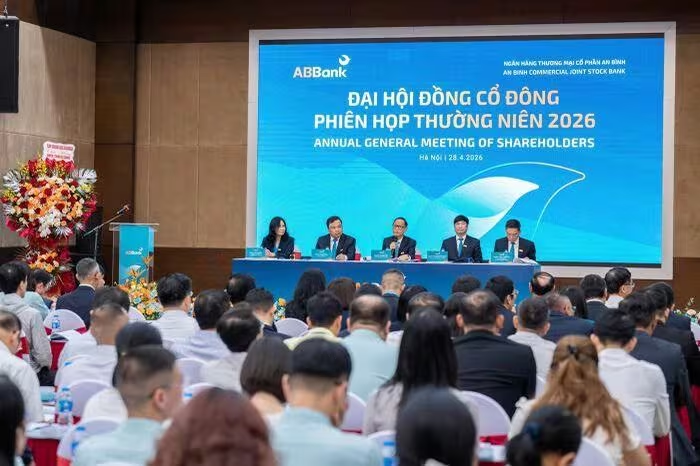
ABBank tối ưu 40.000 tỷ vốn dư trên thị trường liên ngân hàng với lãi suất 8-9%, mục tiêu lợi nhuận 4.500 tỷ đồng. Xem chi tiết chiến lược tăng vốn tại đây!
Chiến lược tối ưu hóa 40.000 tỷ đồng vốn dư thông qua thị trường liên ngân hàng đang là bước đi then chốt giúp ABBank cải thiện biên lợi nhuận và đảm bảo an toàn thanh khoản.
Tại Đại hội đồng cổ đông thường niên 2026, Ngân hàng TMCP An Bình (ABBank, mã: ABB) đã công bố một kế hoạch tài chính đầy tham vọng với mục tiêu lợi nhuận trước thuế đạt 4.500 tỷ đồng, tăng trưởng 28% so với năm 2025. Điểm nhấn đáng chú ý nhất không nằm ở con số tăng trưởng, mà ở cách ABBank tái cấu trúc bảng cân đối kế toán để biến áp lực thanh khoản thành lợi thế sinh lời.
Bài toán LDR: Từ ngưỡng rủi ro đến sự an toàn chiến lược
Trong lĩnh vực ngân hàng, tỷ lệ cho vay trên huy động (LDR - Loan to Deposit Ratio) là chỉ số sống còn để đánh giá rủi ro thanh khoản. Theo chia sẻ từ ông Lê Mạnh Hùng, Tổng giám đốc ABBank, ngân hàng này từng trải qua giai đoạn đối mặt với rủi ro cao khi LDR duy trì ở mức 110% - 120%, thậm chí có thời điểm vượt ngưỡng 130% vào năm 2024.
Việc duy trì LDR trên 100% đồng nghĩa với việc ngân hàng cho vay nhiều hơn số vốn huy động được từ khách hàng, buộc phải vay mượn từ thị trường liên ngân hàng để bù đắp thiếu hụt. Khi lãi suất liên ngân hàng biến động tăng mạnh vào năm 2025, mô hình này vô tình tạo ra áp lực chi phí vốn cực lớn, bào mòn lợi nhuận thuần.
Để khắc phục, ABBank đã thực hiện một cuộc “phẫu thuật” cấu trúc tài sản - nguồn vốn, kéo tỷ lệ LDR về mức an toàn 75%. Đây là bước đi thận trọng nhưng quyết liệt, chuyển dịch từ trạng thái “vừa vay vừa cho vay” sang trạng thái dư thừa thanh khoản chủ động.
“Xoay trục” nguồn vốn: Tại sao chọn liên ngân hàng thay vì doanh nghiệp lớn?
Với tổng huy động đạt hơn 170.000 tỷ đồng và dư nợ cho vay khoảng 130.000 tỷ đồng, ABBank hiện đang nắm giữ khoảng 40.000 tỷ đồng vốn dư. Thay vì đổ vốn vào các tập đoàn lớn (thị trường 1) với mức lãi suất thấp (thường dưới 5%), ABBank chọn đưa nguồn vốn này sang “thị trường 2” - thị trường liên ngân hàng.
Lợi ích từ sự chuyển dịch này là rất rõ ràng:
- Biên lợi nhuận cao hơn: Lãi suất cho vay liên ngân hàng hiện dao động từ 8 - 9%, cao hơn đáng kể so với cho vay doanh nghiệp lớn.
- Tính thanh khoản linh hoạt: Vốn trên thị trường liên ngân hàng có thể thu hồi nhanh chóng, giúp ngân hàng phản ứng tức thì với các biến động thị trường.
- Giảm thiểu rủi ro tín dụng: Việc cho vay giữa các định chế tài chính thường có mức độ rủi ro thấp hơn so với việc tập trung vốn vào một vài tập đoàn lớn.
Theo tính toán của ban điều hành, việc tối ưu hóa 40.000 tỷ đồng vốn dư này có thể mang lại hàng trăm tỷ đồng lợi nhuận thuần mà không cần phải mạo hiểm gia tăng dư nợ tín dụng quá mức trong bối cảnh room tín dụng chỉ tăng trưởng 9%.
Đa dạng hóa thu nhập: Khi nợ xấu và phí dịch vụ trở thành “trụ cột”
Không chỉ dựa vào thu nhập lãi thuần (NIM), ABBank đang xây dựng chiến lược thu ngoài lãi bền vững. Đặc biệt, công tác thu hồi nợ xấu được Chủ tịch HĐQT Vũ Văn Tiền ví như nguồn “lương khô” - một khoản thu đặc biệt quan trọng vì khi thu hồi được, số tiền này sẽ ghi nhận trực tiếp vào lợi nhuận mà không phụ thuộc vào chu kỳ cấp tín dụng.
Bên cạnh đó, ngân hàng tập trung vào hai mảng hái ra tiền khác:
- Thẻ tín dụng: Mục tiêu phát hành 100.000 thẻ với phí thường niên khoảng 1 triệu đồng/thẻ, kỳ vọng đóng góp 100 tỷ đồng/năm.
- Bảo hiểm (Bancassurance): Thay đổi tư duy từ “bán sản phẩm” sang “cung cấp giải pháp” gắn với nhu cầu thực tế như tích lũy giáo dục và hưu trí, giúp vừa tăng thu phí, vừa huy động vốn dài hạn.
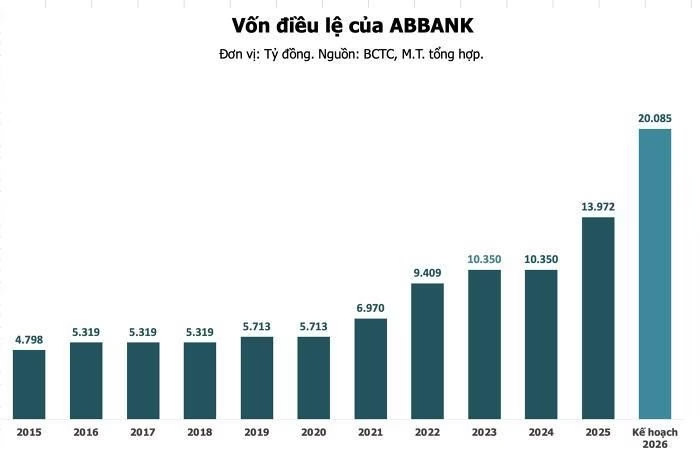
Kế hoạch tăng vốn điều lệ lên hơn 20.000 tỷ đồng Để hiện thực hóa các mục tiêu tăng trưởng tổng tài sản lên 291.000 tỷ đồng (tăng 32%), ABBank triển khai lộ trình tăng vốn điều lệ thêm 6.273 tỷ đồng, nâng tổng vốn lên hơn 20.245 tỷ đồng qua hai giai đoạn:
Góc nhìn chuyên gia: Việc ABBank chấp nhận hạ LDR xuống 75% và tận dụng thị trường liên ngân hàng cho thấy một tư duy quản trị rủi ro hiện đại: Chấp nhận từ bỏ một phần tăng trưởng tín dụng nóng để đổi lấy sự an toàn và biên lợi nhuận ổn định. Trong bối cảnh kinh tế biến động, chiến lược “phòng thủ chủ động” này thường mang lại hiệu quả bền vững hơn cho các ngân hàng quy mô trung bình.
Bạn đánh giá thế nào về chiến lược chuyển hướng sang thị trường liên ngân hàng của ABBank? Liệu đây có phải là mô hình tối ưu cho các ngân hàng thương mại hiện nay? Hãy chia sẻ ý kiến của bạn ở phần bình luận!
Câu hỏi thường gặp (FAQ)LDR là gì và tại sao ABBank lại kéo giảm tỷ lệ này xuống 75%?LDR (Loan to Deposit Ratio) là tỷ lệ cho vay trên huy động. Việc kéo giảm LDR từ mức rủi ro (trên 110%) xuống 75% giúp ABBank tăng cường khả năng thanh khoản, giảm phụ thuộc vào vốn vay bên ngoài và tránh rủi ro chi phí vốn tăng cao.Tại sao ABBank chọn cho vay liên ngân hàng thay vì cho vay các tập đoàn lớn?Vì lãi suất cho vay liên ngân hàng (8-9%) cao hơn nhiều so với lãi suất cho vay các tập đoàn lớn (dưới 5%), đồng thời giúp ngân hàng quản lý vốn linh hoạt và an toàn hơn.Kế hoạch tăng vốn của ABBank được thực hiện như thế nào?ABBank tăng vốn lên hơn 20.000 tỷ đồng qua 2 đợt: Đợt 1 trả cổ tức bằng cổ phiếu (15%) vào Quý II/2026; Đợt 2 chào bán cổ phiếu cho cổ đông hiện hữu (tỷ lệ 20%) và phát hành ESOP cho nhân viên vào cuối 2026 và đầu 2027. - Đợt 1 (Quý II/2026): Phát hành hơn 209 triệu cổ phiếu để trả cổ tức tỷ lệ 15% từ lợi nhuận sau thuế chưa phân phối. - Đợt 2 (Quý IV/2026 và Quý I/2027): Chào bán 321 triệu cổ phiếu cho cổ đông hiện hữu (tỷ lệ 20%, giá 10.000 đồng/cp) và phát hành hơn 80 triệu cổ phiếu ESOP cho cán bộ nhân viên.
Câu hỏi thường gặp
LDR là gì và tại sao ABBank lại kéo giảm tỷ lệ này xuống 75%?
LDR (Loan to Deposit Ratio) là tỷ lệ cho vay trên huy động. Việc kéo giảm LDR từ mức rủi ro (trên 110%) xuống 75% giúp ABBank tăng cường khả năng thanh khoản, giảm phụ thuộc vào vốn vay bên ngoài và tránh rủi ro chi phí vốn tăng cao.
Tại sao ABBank chọn cho vay liên ngân hàng thay vì cho vay các tập đoàn lớn?
Vì lãi suất cho vay liên ngân hàng (8-9%) cao hơn nhiều so với lãi suất cho vay các tập đoàn lớn (dưới 5%), đồng thời giúp ngân hàng quản lý vốn linh hoạt và an toàn hơn.
Kế hoạch tăng vốn của ABBank được thực hiện như thế nào?
ABBank tăng vốn lên hơn 20.000 tỷ đồng qua 2 đợt: Đợt 1 trả cổ tức bằng cổ phiếu (15%) vào Quý II/2026; Đợt 2 chào bán cổ phiếu cho cổ đông hiện hữu (tỷ lệ 20%) và phát hành ESOP cho nhân viên vào cuối 2026 và đầu 2027.
Quy trình & thành phần
Nâng Hạng Thị Trường Chứng Khoán Việt Nam: Sức Hút Tỷ Đô Từ Watchlist MSCI
Phân tích chi tiết khả năng Việt Nam vào Watchlist MSCI tháng 6/2026 và quy mô dòng vốn tỷ USD kỳ vọng. Khám phá sự khác biệt giữa MSCI và FTSE Russell tại đây!
Lãi suất vay mua nhà tăng mạnh: Chiến lược chọn gói vay an toàn 2026
Lãi suất vay mua nhà tăng mạnh khiến người mua thận trọng. Cập nhật bảng lãi suất ngân hàng mới nhất và lời khuyên từ chuyên gia để tối ưu dòng tiền ngay!
VN-Index Chạm Mốc Lịch Sử: Bất Động Sản Và Tài Chính 'Gánh Team'
VN-Index chính thức lập đỉnh lịch sử 1.915,37 điểm nhờ nhóm BĐS và Tài chính dẫn dắt. Phân tích chi tiết diễn biến thị trường và dòng tiền khối ngoại tại đây!
AI Banking và Stablecoin: Cuộc cách mạng tái định nghĩa tài chính số
Khám phá sự dịch chuyển từ Mobile Banking sang AI Banking và vai trò của Stablecoin trong việc tái định nghĩa tài chính số. Cập nhật ngay xu hướng nhân sự 2030!